기초연금 소득인정액에 금융재산은 어떻게 반영되는가
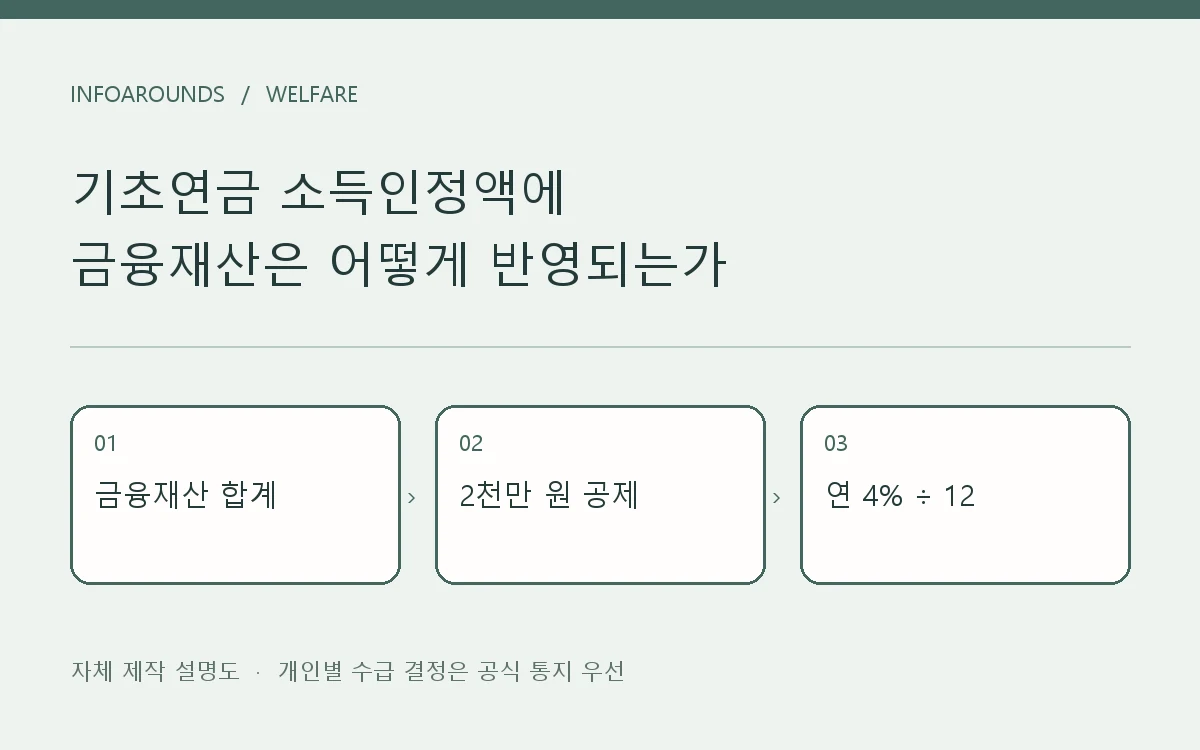
예금 잔액을 곧바로 월소득으로 보지 않고 금융재산 공제와 연 4% 월 환산으로 이해하는 예시입니다.
공개: · 확인:
예금 1억 원을 월소득 1억 원으로 보지 않습니다
2026년 고시의 금융재산 기본 공제 2천만 원과 기초연금법 시행규칙의 연 4% 환산율을 적용하면, 다른 소득·일반재산·부채가 없고 가구 금융재산만 1억 원인 가상 사례의 금융재산 환산분은 (1억 원−2천만 원)×4%÷12=월 약 26만6,667원입니다. 기초연금 지급액이 아니라 소득인정액에 들어갈 재산 환산분입니다.
금융재산이 2천만 원을 넘었다고 자동 탈락하는 것은 아닙니다. 반대로 공제 이하라고 자동 수급도 아닙니다. 근로·사업·공적연금 등 소득과 주택·자동차 등 다른 재산을 합쳐 2026년 선정기준액과 비교합니다.
| 가상 금융재산 | 금융재산 부분의 월 환산 |
|---|---|
| 2천만 원 | 0원 |
| 5천만 원 | 10만 원 |
| 1억 원 | 약 26만6,667원 |
가구 합계와 별도 소득 항목을 분리합니다
공식 모의계산은 사전 가늠에 유용하지만 개인의 최종 소득인정액은 결정통지가 우선입니다. 예금에 이자가 발생했다면 금융재산 원금의 환산과 재산소득 항목이 어떻게 반영됐는지 내역을 구분해 문의하세요. 신청 직전 한 날의 잔액만 보고 결과를 확정하지 않는 이유입니다.
부부 금융재산은 합산한 뒤 가구 공제를 적용합니다
부부가 예금 3천만 원과 2천만 원을 각각 보유했다면 금융재산 합계 5천만 원에 가구 공제 2천만 원을 한 번 적용하는 예시입니다. 1인마다 2천만 원씩 공제하는 방식으로 계산하지 마세요. 실제 금융정보는 예금뿐 아니라 적금·증권·보험 등의 평가 방식과 조사 기준시점이 달라질 수 있습니다.
부부 각자 예금 2,500만 원이라면 합계 5,000만 원에서 2,000만 원을 한 번 공제한 3,000만 원이 금융재산 환산의 출발점입니다. 이 단순 예의 금융재산 부분은 3,000만 원×4%÷12=월 10만 원이며, 다른 일반재산·부채·소득을 아직 합치지 않은 값입니다. 배우자별로 각각 2,000만 원을 빼 월 3만3,333원이라고 적으면 가구 공제를 중복 적용한 셈입니다.
금융재산 합계를 계산할 때 같은 예금을 부부 각각의 자료에 이중으로 올리지 마세요. 공동명의 계좌나 배우자 명의 계좌의 소유·평가 자료가 어떻게 잡혔는지 결정내역의 금융재산 항목과 대조합니다. 대출 잔액이 있다면 모든 채무가 그대로 공제되는 것은 아니므로 인정 부채로 반영된 금액을 확인해야 합니다. 월 10만 원은 금융재산 부분만의 예시여서 기초연금 지급액에서 10만 원을 직접 빼는 계산이 아닙니다.
출처와 확인일
- 보건복지부 2026 기초연금 선정기준액·기준연금액 고시 확인: 2026-10-18
- 기초연금법 시행규칙 제4조 재산 소득환산액 확인: 2026-10-18
- 법제처 생활법령 2026 기초연금 안내 확인: 2026-10-18